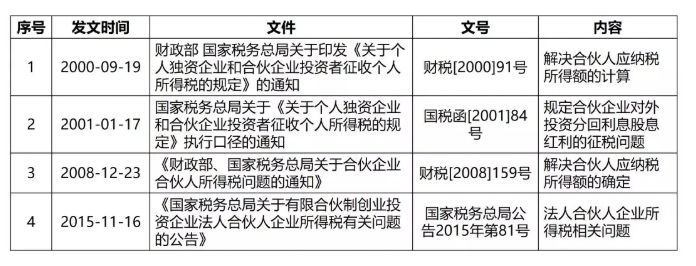
近日,關(guān)于合伙制創(chuàng)投基金轉(zhuǎn)讓被投資企業(yè)股權(quán)的所得征收所得稅的問題,因一則關(guān)于合伙制創(chuàng)投基金自然合伙人適用35%超額累進稅率而非20%的比例稅率的消息甚囂塵上,引起私募股權(quán)圈軒然大波。
此消息引起業(yè)界人士高度關(guān)注,初創(chuàng)科技型企業(yè)在種子期、初創(chuàng)期一般沒有盈利甚至長期虧損,合伙制創(chuàng)投基金從被投資企業(yè)獲得的分紅并非主要收入,合伙制創(chuàng)投基金獲利的主要來源是轉(zhuǎn)讓被投資企業(yè)取得的所得。若就合伙制創(chuàng)投基金股權(quán)轉(zhuǎn)讓所得按照個體工商戶的生產(chǎn)經(jīng)營所得適用35%的稅率,的確可能會大幅增加合伙制創(chuàng)投基金的投資者的稅收負擔。
為釋明合伙制創(chuàng)投基金所得稅的相關(guān)問題,澄清坊間的部分失實傳聞,筆者撰寫此文,就合伙制創(chuàng)投基金所得稅的適用提出一點見解,以饗讀者。
目錄
一、合伙企業(yè)所得稅相關(guān)規(guī)定——“先分后稅”的原則
(一)怎么“分”
(二)怎么“稅”
二、超額累進稅率和比例稅率的征收原則
(一)超額累進稅率和比例稅率的征收原則
(二)不同稅率下應(yīng)稅項目的抵扣原則
三、對合伙制創(chuàng)投基金按照個體工商戶的生產(chǎn)經(jīng)營所得征稅的原因
四、合伙制創(chuàng)投基金按照個體工商戶生產(chǎn)經(jīng)營所得征稅的弊端
(一)前期投入后期盈利的特點
(二)可抵扣項目較少
(三)拆分投資本金的風險
五、對于部分地方政府已按照20%稅率征稅的,是否可追溯調(diào)整?
六、建議
(一)全國統(tǒng)一征收原則
(二)合伙制創(chuàng)投基金所得稅稅收征管的具體建議
一、合伙企業(yè)所得稅相關(guān)規(guī)定——“先分后稅”的原則
(一)怎么“分”
合伙企業(yè)生產(chǎn)經(jīng)營所得和其他所得采取“先分后稅”的原則,合伙企業(yè)不作為納稅義務(wù)人,而是以每一個合伙人作為納稅義務(wù)人,即先把合伙企業(yè)的生產(chǎn)經(jīng)營所得和其他所得(包括合伙企業(yè)產(chǎn)生的收入和成本)分攤給每個合伙人,再由合伙人自行納稅。合伙企業(yè)僅作為稅收的核算主體,而合伙企業(yè)的合伙人才是納稅義務(wù)人。
財稅〔2000〕91號文規(guī)定“合伙企業(yè)的投資者按照合伙企業(yè)的全部生產(chǎn)經(jīng)營所得和合伙協(xié)議約定的分配比例確定應(yīng)納稅所得額”,而“生產(chǎn)經(jīng)營所得”包括企業(yè)分配給投資者個人的所得和企業(yè)當年留存的所得(利潤)。
該規(guī)定表明,即使將當年利潤留存在合伙企業(yè)未向合伙人分配,合伙人也需要承擔納稅的義務(wù)。合伙企業(yè)“先分后稅”的“分”并非指合伙企業(yè)向合伙人實際分配所得,只要合伙企業(yè)在當個納稅年度產(chǎn)生所得,無論合伙企業(yè)是否實際分配,合伙人均需要繳納所得稅。
(二)怎么“稅”
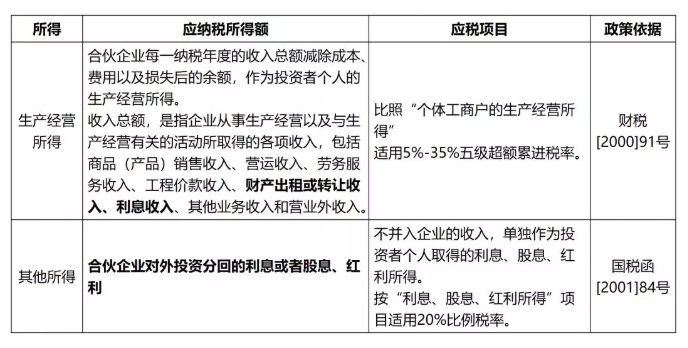
根據(jù)目前關(guān)于合伙企業(yè)所得稅收的相關(guān)規(guī)定,按照合伙企業(yè)收入的性質(zhì),可將合伙企業(yè)合伙人所得分成以下兩類:
財稅[2000]91號文實施之初,對合伙企業(yè)僅規(guī)定了對生產(chǎn)經(jīng)營所得應(yīng)比照“個體工商戶的生產(chǎn)經(jīng)營所得”應(yīng)稅項目適用5%-35%五級超額累進稅率。在2001年國稅函[2001]84號文發(fā)布之后,額外針對合伙企業(yè)對外投資獲得的分紅,規(guī)定按照“利息、股息、紅利所得”應(yīng)稅項目適用20%的比例稅率。
但是國稅函[2001]84號文的該規(guī)定僅適用于合作企業(yè)對外投資分回的利息或者股息、紅利,目前并無全國性稅收政策文件規(guī)定企業(yè)對外轉(zhuǎn)讓被投資企業(yè)股權(quán)的所得應(yīng)按照何種稅目何種稅率征稅。
鑒于創(chuàng)業(yè)投資企業(yè)主要是對創(chuàng)業(yè)企業(yè)進行股權(quán)投資,通過后期創(chuàng)業(yè)企業(yè)發(fā)育成熟股權(quán)轉(zhuǎn)讓獲得增值投資收益,而不是通過獲取股息紅利而獲利,并且目前關(guān)于合伙企業(yè)對外投資分回的股息紅利的所得稅征收問題已有明確規(guī)定,后文將主要分析股權(quán)轉(zhuǎn)讓的所得如何征稅,不再贅述投資分紅的所得稅適用問題。
二、超額累進稅率和比例稅率的征收原則
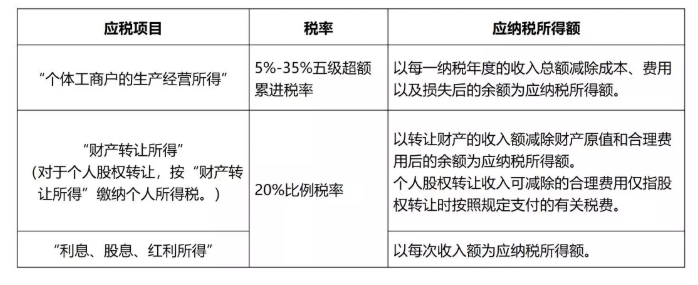
目前我國個人所得稅法實行分類所得稅制,根據(jù)不同的所得分為不同的稅目:
注:2018年8月31日《個人所得稅法》修正案已將“個體工商戶的生產(chǎn)經(jīng)營所得”與“對企事業(yè)單位的承包經(jīng)營、承租經(jīng)營所得”合并為“經(jīng)營所得”。本文基于統(tǒng)一性,均采用“個體工商戶的生產(chǎn)經(jīng)營所得”的表述。
(一)超額累進稅率和比例稅率的征收原則
超額累進稅率是根據(jù)應(yīng)納稅所得額的增多而逐級遞增的稅率,比例稅率是不論應(yīng)納稅所得額大小,均按照同一比例計算應(yīng)納稅額的固定稅率。
適用5%-35%的超額累進稅率并不是針對全部的所得額均按照35%或者某一固定的比例計稅,而是根據(jù)應(yīng)納稅所得額的金額,分別按照相對應(yīng)的稅率加總計算總稅額。總的來說適用超額累進稅率的話,應(yīng)納稅所得額越高,應(yīng)繳納的稅收越多。
(二)不同稅率下應(yīng)稅項目的抵扣原則
按5%-35%的超額累進稅率計稅的“個體工商戶的生產(chǎn)經(jīng)營所得”,可從收入中扣除成本、費用及損失。
如果是針對一般從事生產(chǎn)經(jīng)營的合伙企業(yè),由于其在生產(chǎn)經(jīng)營過程中,成本、費用以及損失可能會占合伙企業(yè)總收入較大的比例,從收入中扣除成本、費用以及損失后稅基將會大大降低。因此針對一般的合伙企業(yè)的合伙人按照“個體工商戶的生產(chǎn)經(jīng)營所得”5%-35%的超額累進稅率計稅,的確會降低一般從事生產(chǎn)經(jīng)營的合伙企業(yè)的稅收負擔。
而按20%的比例稅率計稅的“財產(chǎn)轉(zhuǎn)讓所得”和“利息、股息、紅利所得”,個人股權(quán)轉(zhuǎn)讓收入可扣減的僅為股權(quán)原值和合理費用(股權(quán)轉(zhuǎn)讓的合理費用僅指相關(guān)稅費);股息紅利以每次的收入額為應(yīng)納稅所得額,并無扣除項。若按照“財產(chǎn)轉(zhuǎn)讓所得”對合伙企業(yè)轉(zhuǎn)讓被投資企業(yè)股權(quán)所得征稅,從稅法規(guī)定來看應(yīng)不能將在經(jīng)營過程中的相關(guān)管理費用(包括支付給管理機構(gòu)、托管機構(gòu)、中介機構(gòu)等的費用和相關(guān)手續(xù)費等)扣除。
因此,雖然“個體工商戶的生產(chǎn)經(jīng)營所得”可能會頂格適用35%的稅率,但由于其可扣除的成本費用及損失可能更多,最終按照35%的累進稅率計稅可能會比按照20%的比例稅率計稅需要承擔更少的稅收。
三、對合伙制創(chuàng)投基金按照個體工商戶的生產(chǎn)經(jīng)營所得征稅的原因
之所以目前沒有全國性政策文件規(guī)定合伙制創(chuàng)投基金對外轉(zhuǎn)讓被投資企業(yè)股權(quán)的所得應(yīng)按照何種稅目何種稅率征稅,筆者理解是因為合伙制創(chuàng)投基金主要是通過股權(quán)投資以期轉(zhuǎn)讓被投資企業(yè)股權(quán)獲得增資收益的企業(yè),合伙制創(chuàng)投基金的主營業(yè)務(wù)即是股權(quán)投資。
通過合伙制創(chuàng)投基金參與投資與個人直接投資畢竟存在差別,合伙制創(chuàng)投基金進行股權(quán)投資,運用管理機構(gòu)的投資管理經(jīng)驗,可減少投資失敗的概率;同時因為管理機構(gòu)的投資管理,合伙企業(yè)需要向管理機構(gòu)支付管理費及超額收益報酬等。因此,稅務(wù)機關(guān)把投資人通過合伙制創(chuàng)投基金投資的行為比照“個體工商戶的生產(chǎn)經(jīng)營所得”征稅,并非完全沒有合理性依據(jù)。
只不過此前為了促進創(chuàng)投行業(yè)的發(fā)展以及吸引投資,多數(shù)地方政府在實際征收過程中是按照20%的稅率征收。因此坊間傳聞稱合伙制創(chuàng)投基金的投資人調(diào)整為按照35%的稅率征稅才會引起如此大的波動。
四、合伙制創(chuàng)投基金按照個體工商戶生產(chǎn)經(jīng)營所得征稅的弊端
如前所述,對于一般的合伙企業(yè)來說,并非適用頂格的35%超額累進稅率一定比20%的比例稅率應(yīng)承擔的稅收更多,既然如此為何創(chuàng)投圈會因為適用稅目和稅率的差別而引起如此大的波動?
(一)前期投入后期盈利的特點
從收入上來看,合伙制創(chuàng)投基金投資風險高,收入不確定性大,潛伏期長。若投資于不好的項目,合伙制創(chuàng)投基金很有可能投資成本完全收不回來。而且合伙制創(chuàng)投基金獲利的波動性較大,收入成本的發(fā)生不具有連續(xù)性。基金基本上大多需要經(jīng)過前幾年純投入投資成本,才可能在幾年后退出實現(xiàn)收益。
而且合伙制創(chuàng)投基金項目的盈利很大程度上是由于投資時和投資期間的投資管理,并非僅僅只是盈利當年經(jīng)營管理的結(jié)果。而我國稅法對“個體工商戶的身產(chǎn)經(jīng)營所得”是以納稅年度為單位征稅。將該稅目適用于股權(quán)投資基金的結(jié)果是將多年經(jīng)營的項目于退出獲利時一次性繳納稅收,而非將項目投資收益分攤至投資期間。如此一來,基金退出時獲取的利潤可能會非常高,基金投資人收入分配金額一般會比較大,按照超額累進稅率計稅的話,實際上很多基金投資人需要適用頂格35%的稅率。
2018年8月31日全國人大常委會發(fā)布的《個人所得稅法》修正案,對“個體工商戶的生產(chǎn)經(jīng)營所得”(修正案已變更為“經(jīng)營所得”)適用5%的稅率的全年應(yīng)納稅所得額由不超過1.5萬元調(diào)高至不超過3萬元,同時適用35%的稅率的全年應(yīng)納稅所得額由超過10萬元調(diào)高至超過50萬元。[1]
由此可見,個人所得稅法修正案的確會降低按照“經(jīng)營所得”項目計算的稅款。不過即使《個人所得稅法》修正案提高了起征點并將適用35%稅率的全年應(yīng)納稅所得額提高至50萬元,股權(quán)投資基金在盈利當年可能需要承擔的稅收仍然很高。
(二)可抵扣項目較少
如前所述,每一納稅年度的收入總額扣減成本、費用及損失后的余額為“個體工商戶的生產(chǎn)經(jīng)營所得”的應(yīng)納稅所得額。
合伙制創(chuàng)投基金在經(jīng)營過程中,基本上沒有員工,無需租用工作場地,無需承擔水電費,基本上不需要承擔廣告費用、銷售費用等,合伙制創(chuàng)投基金需要承擔經(jīng)營費用的一般僅是支付給管理機構(gòu)的管理費及超額收益報酬,支付給托管機構(gòu)的托管費,支付給中介機構(gòu)的相關(guān)費用以及相關(guān)手續(xù)費等。
因此合伙制創(chuàng)投基金收入可抵扣的項目僅包括本項目投資成本、其他項目投資虧損、相關(guān)管理費用等。而且合伙制創(chuàng)投基金的項目投資成本和相關(guān)管理費用一般在投資時和投資期間就已經(jīng)發(fā)生,在退出盈利時基本上不會產(chǎn)生有上述費用,即在產(chǎn)生收入的當個納稅年度,并不會有多少成本、費用可以抵扣。這是比照“個體工商戶的生產(chǎn)經(jīng)營所得”稅目對合伙制創(chuàng)投基金征稅的一個很大的弊端。
對于合伙企業(yè)投資項目的虧損的,財稅[2000]91號文第十四條規(guī)定,合伙企業(yè)的年度虧損,允許用本企業(yè)下一年度的生產(chǎn)經(jīng)營所得彌補,下一年度所得不足彌補的,允許逐年延續(xù)彌補,但最長不得超過5年。投資者興辦兩個或兩個以上企業(yè)的,企業(yè)的年度經(jīng)營虧損不能跨企業(yè)彌補。
該規(guī)定表明,合伙企業(yè)的投資虧損可在五年內(nèi)結(jié)轉(zhuǎn)抵扣所得,但是不能跨企業(yè)彌補虧損。例如當投資人投資了多個合伙制創(chuàng)投基金時,其中部分基金的虧損不能用于抵扣其他盈利的基金的所得。只有在投資人投資的一個基金投資的多個項目中,部分項目虧損部分項目盈利的,方可用虧損在先的項目抵扣盈利在后的項目的所得。
由此可見關(guān)于合伙企業(yè)投資項目的虧損結(jié)轉(zhuǎn)抵扣的規(guī)定適用在合伙制創(chuàng)投基金上也存在幾個問題:
首先,當合伙制創(chuàng)投基金只投資一個項目或者盈利項目在先虧損項目在后時,投資虧損在未來年度結(jié)轉(zhuǎn)抵扣,對合伙制創(chuàng)投基金來說沒有什么意義。只有投資盈利才可能產(chǎn)生所得稅如何適用的問題,先盈利后虧損無法用后面的虧損抵扣前面的盈利。
其次,很多時候即使合伙創(chuàng)投投資了多個項目,部分項目虧損部分項目盈利,實際操作中,對于項目虧損的標準也很難認定。
(三)拆分投資本金的風險
更嚴重的是,比照“個體工商戶的生產(chǎn)經(jīng)營所得”進行征稅可能會產(chǎn)生投資人將某一合伙合伙制創(chuàng)投基金的投資本金拆分為多份(每份投資份額達到最低投資金額即可)的風險。例如張某擬投資A合伙合伙制創(chuàng)投基金1000萬元人民幣,出于避稅的目的,將投資金額1000萬元人民幣拆分成四份分別由張某朋友代為持有,每份份額均為250萬元,投資退出后每份250萬元的份額對應(yīng)的應(yīng)納稅所得額(扣除了減除費用5000元/月,即6萬元/年[2] )均為80萬元。以《個人所得稅法》修正案的稅率為準,在退出時即使拆分的全部份額對應(yīng)的應(yīng)納稅所得額均超過50萬元,超過部分需使用35%的稅率,投資人的總體稅收仍然下降了。多拆分一份(假設(shè)拆分的需適用35%的稅率),可節(jié)省的稅收大約為:50萬元*35%-(3萬元*5%+6萬元*10%+21萬元*20%+20萬元*30%)=10.2031萬元。張某將投資金額拆分成四份,因此可減少的稅收約為30萬元。
僅拆分一份,可節(jié)省的稅收就可達到10萬余元,雖然這對于基金規(guī)模非常大,投資金額非常高的投資人來說可能并不值得一提,但是對于投資金額較小的投資人而言非常有吸引力。在按照超額累進的稅率計算繳納稅收的情況下,可能的確會有部分投資人鋌而走險,將其投資份額拆分成幾份由他人代為持有,屆時基于對他人的“信賴”而產(chǎn)生的巨大違約風險需要由投資人承擔。
綜上所述,合伙制創(chuàng)投基金前期投入后期盈利的特點導(dǎo)致基金退出時的收入非常高,但是在盈利當年可抵扣的項目卻比較少,這樣會導(dǎo)致按照“個體工商戶的生產(chǎn)經(jīng)營所得”征稅時,合伙制創(chuàng)投基金的稅負明顯增加。
五、對于部分地方政府已按照20%稅率征稅的,是否可追溯調(diào)整?
實際上,很多地方政府為了促進創(chuàng)投企業(yè)的發(fā)展、吸引投資,實際征收過程中對合伙制創(chuàng)投基金的投資收益按照20%的稅率征收。
之前有傳言稱“合伙制創(chuàng)投基金的稅率將從20%提升至35%,過去歷年的稅收也需要按新標準補繳”。對于部分地方政府已按照20%稅率征稅的,是否確如傳聞所言可追溯調(diào)整?
臺灣學者陳清秀認為,法律不溯及既往原則要求稅收法律具有連續(xù)性,稅收法規(guī)作為納稅人行為準繩的規(guī)范,對于不利于納稅人的變更,嗣后不許追溯既往。意思是說納稅主體基于信賴行為發(fā)生時的稅收法規(guī)的法律狀態(tài),不應(yīng)追溯既往,加重人民的稅收負擔,以致讓人民產(chǎn)生無法預(yù)測的損害。
不僅溯及生效的稅收法規(guī)或是提高稅負為法所禁止,而且對于此前已生效的稅收優(yōu)惠嗣后予以撤銷,也是法律所不允許的。
而且依據(jù)“不真正的溯及效力說”,對于正在進行的、尚未終結(jié)的一些稅收,例如所得稅,如果在課稅期間稅法規(guī)定進行修正調(diào)整,只有等到課稅期間屆滿時,才可以適用新的稅收法律依據(jù)。 [3]
2018年9月6日,國務(wù)院總理李克強9月6日主持召開國務(wù)院常務(wù)會議,會議決定,保持地方已實施的合伙制創(chuàng)投基金稅收支持政策穩(wěn)定,由有關(guān)部門結(jié)合修訂個人所得稅法實施條例,按照不溯及既往、確保總體稅負不增的原則,抓緊完善進一步支持合伙制創(chuàng)投基金發(fā)展的稅收政策。
六、建議
基于上述合伙制創(chuàng)投基金所得稅適用上的問題,筆者大膽提出以下建議:
(一)全國統(tǒng)一征收原則
國家相關(guān)部門應(yīng)結(jié)合《個人所得稅法》修正案積極完善合伙制創(chuàng)投基金所得稅適用的全國性規(guī)定,統(tǒng)一各地政府稅收征管不統(tǒng)一的局面,制定和完善關(guān)于合伙制創(chuàng)投基金所得稅稅收征管的具體實施細則,進一步落實支持合伙制創(chuàng)投基金發(fā)展的稅收優(yōu)惠政策。
(二)在合伙制創(chuàng)投基金所得稅稅收征管的具體細節(jié)上,筆者結(jié)合合伙制創(chuàng)投基金的特點,提出以下建議:
1、在應(yīng)稅項目和稅率的選擇上,鑒于合伙制創(chuàng)投基金主營業(yè)務(wù)為進行股權(quán)投資,對外投資基本上是以項目為單位進行管理運作以及退出時的清算,按照“財產(chǎn)轉(zhuǎn)讓所得”對合伙企業(yè)股權(quán)轉(zhuǎn)讓所得適用20%的固定稅率進行征稅不失為一種快捷簡便的方法。
按照稅目“財產(chǎn)轉(zhuǎn)讓所得”的征管原則,股權(quán)轉(zhuǎn)讓應(yīng)是按次而非按納稅年度來計算所得,即針對合伙制創(chuàng)投基金的每個投資項目從其投資到其退出,以項目為單位按次征收“財產(chǎn)轉(zhuǎn)讓所得”的相應(yīng)稅收。
很多人會誤以為按照“財產(chǎn)轉(zhuǎn)讓所得”20%的稅率征稅,與按照5%-35%的超額累進稅率征稅一樣,對于發(fā)生的成本、費用及損失均可扣除。因此可能有部分人會誤解,認為投資人投資后,項目退出按照基金合同的約定投資者最終獲得的收益(已扣除了相關(guān)管理費用及支付給管理機構(gòu)的超額收益報酬等)扣除投資成本,即是投資人的應(yīng)納稅所得額。
實際上這與“財產(chǎn)轉(zhuǎn)讓所得”的征管原則是不相符的。在按照“財產(chǎn)轉(zhuǎn)讓所得”計稅時,扣除項應(yīng)僅包括財產(chǎn)原則(投資金額)和相關(guān)稅費、手續(xù)費等,應(yīng)不包括支付給管理機構(gòu)的管理費、支付給托管機構(gòu)的托管費以及支付給中介機構(gòu)的費用。至于支付給管理機構(gòu)的超額收益報酬是否能夠稅前扣除,立法者應(yīng)衡量合伙制創(chuàng)投基金的總體稅收負擔,再制定完善相應(yīng)稅收規(guī)定確定超額收益是否能夠稅前扣除。
2、若對合伙制創(chuàng)投基金合伙人比照“個體工商戶的生產(chǎn)經(jīng)營所得”(《個人所得稅法》修正案已合并為“經(jīng)營所得”)適用5%-35%的超額累進稅率征稅,筆者提出以下建議:
(1)如前所述,合伙制創(chuàng)投基金退出時獲得的收益并非是僅是投資當年經(jīng)營管理的結(jié)果,實際上項目投資時的選擇對投資好壞有很重大的影響。而且取得收益當年并不會有多少管理費用產(chǎn)生,基本上沒有投資成本,投資成本和相關(guān)管理費用基本上在投資時就已產(chǎn)生,遠遠早于盈利當個納稅年度。
在項目退出獲取收益當年一次性繳納所得稅具有一定不合理性,并且比照“個體工商戶的生產(chǎn)經(jīng)營所得”的征管原則,投資成本和相關(guān)管理費在取得收益當年抵扣也成了一個問題。
因此筆者建議立法者在制定相關(guān)稅收規(guī)定時,可考慮將項目投資的收益分攤至投資期間,或者至少分攤至投資時和取得收益時的兩個納稅年度。將應(yīng)納稅所得額分攤后再按照5%-35%的超額累進稅率計稅,分攤后計算的稅收可加總在一個納稅年度征收,也可以在幾個年度內(nèi)進行征收。
(2)關(guān)于合伙制創(chuàng)投基金投資多個項目,只投資一個項目或者盈利項目在先虧損項目在后等情形,可參考房地產(chǎn)開發(fā)企業(yè)土地增值稅清算涉及所得稅退稅的相關(guān)規(guī)定。對于項目清算后出現(xiàn)虧損并且合伙制創(chuàng)投基金有在投項目及后續(xù)投資項目的,虧損可以向以后年度結(jié)轉(zhuǎn),用以后年度的所得彌補虧損;對于項目清算后出現(xiàn)虧損并且沒有在投項目及后續(xù)投資項目的,可按照一定標準和計算方式申請對因之前獲利項目繳交的所得稅款退稅。
若參照土地增值稅退稅的相關(guān)規(guī)定,應(yīng)特別注意明確項目清算的標準、退稅的計算方式以及征管的操作流程和實施方法。
(3)針對比照“個體工商戶的生產(chǎn)經(jīng)營所得”超額累進稅率征稅可能產(chǎn)生的拆分投資份額的風險,筆者認為對于同一合伙制創(chuàng)投基金的合伙人中,具有一定范圍內(nèi)的親屬關(guān)系或關(guān)聯(lián)關(guān)系的合伙人合并計算投資份額,可能是一個應(yīng)對方法。
如何對合伙制創(chuàng)投基金及其投資人征收所得稅是一個非常復(fù)雜的問題,立法者應(yīng)結(jié)合我國稅制、稅法原則,以及合伙制創(chuàng)投基金本身的特點,制定完善合伙制創(chuàng)投基金所得稅的稅收規(guī)定,并進一步推動合伙制創(chuàng)投基金的稅收優(yōu)惠政策,促進創(chuàng)業(yè)企業(yè)和合伙制創(chuàng)投基金的良性發(fā)展。
注釋:
[1]《個人所得稅法》修正案將自2019年1月1日起施行,但對于經(jīng)營所得先行按照修正案調(diào)整后的稅率計算繳納稅款。
[2] 2018年9月7日,財政部、稅務(wù)總局發(fā)布《關(guān)于2018年第四季度個人所得稅減除費用和稅率適用問題的通知》(財稅[2018]98號),規(guī)定對合伙企業(yè)自然人投資者2018年度第四季度取得的生產(chǎn)經(jīng)營所得,減除費用按5000元/月執(zhí)行。
[3]相關(guān)學說詳見陳清秀:《法治國原則在稅法上之適用》,原刊于《植根雜志》第29卷第10期。